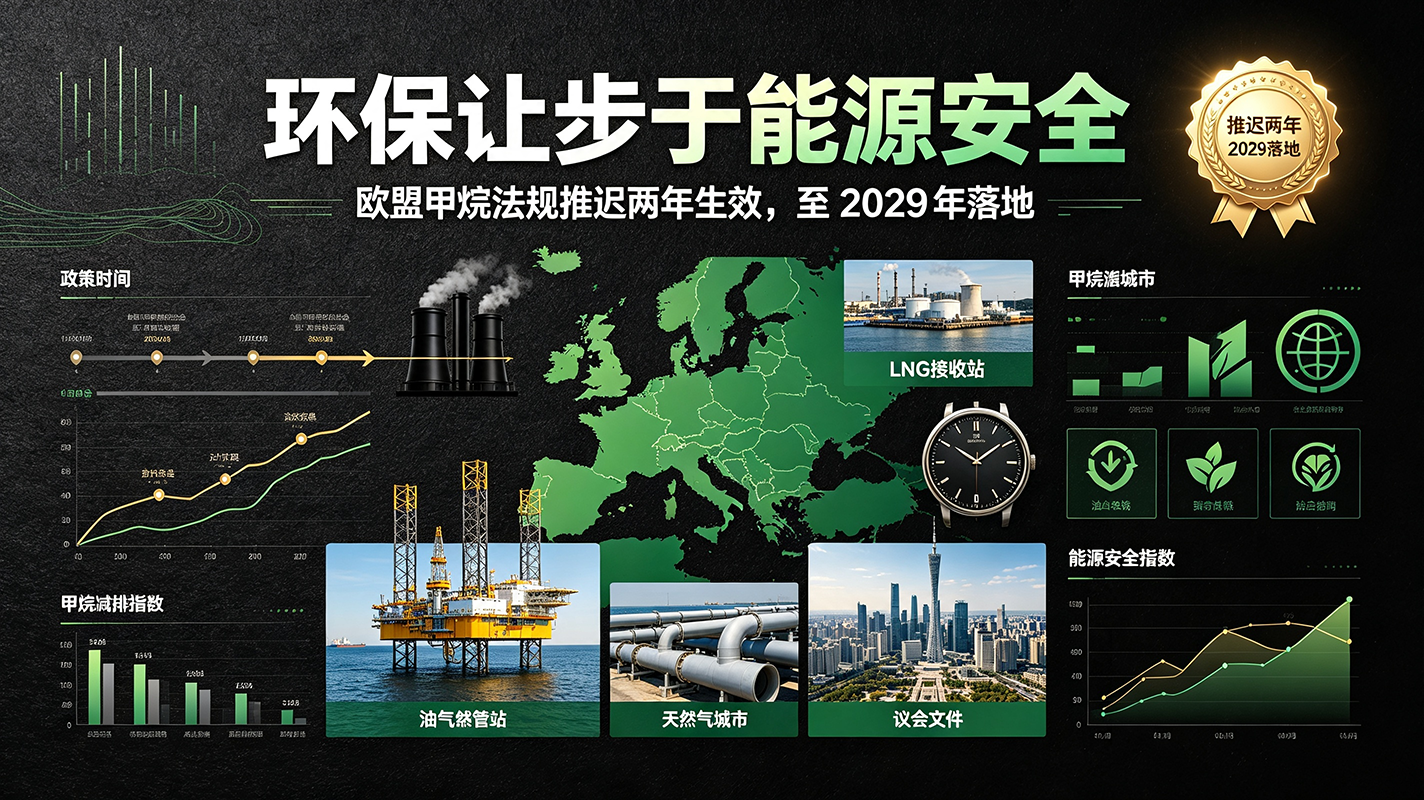
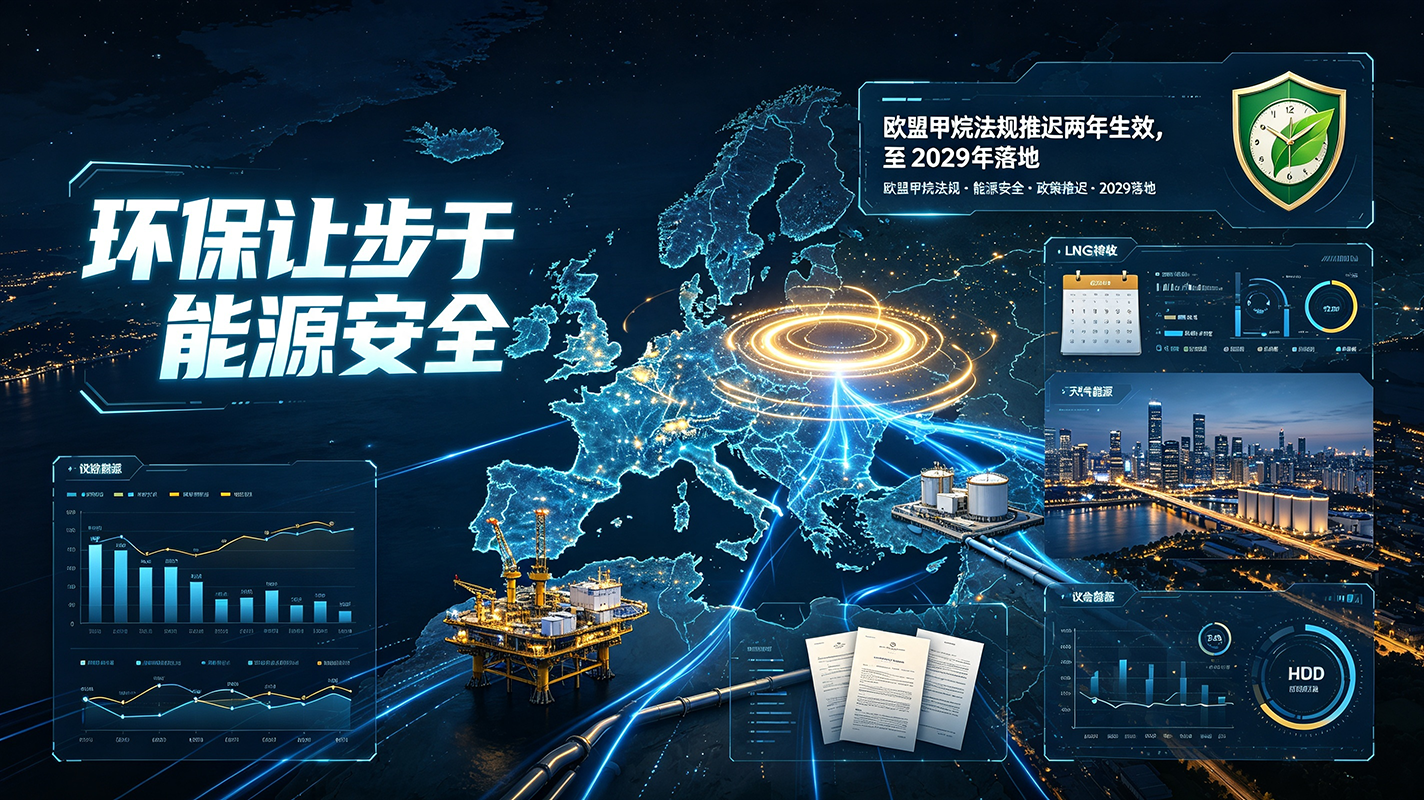
11 月 19 日,欧盟理事会与欧洲议会谈判代表达成临时协议,决定推迟欧盟甲烷法规中原油、天然气、煤炭进口商相关甲烷排放管控义务,实施时间由原定 2027 年 1 月 1 日延后至 2029 年 1 月 1 日,为能源贸易商留出两年缓冲期,优先保障动荡环境下欧洲能源稳定供应。
📋 法规核心要点 这套甲烷法规是欧盟针对能源供应链甲烷泄漏的强制性管控规则,面向油气、煤炭进口企业,要求完成甲烷排放的标准化监测、数据上报与核查。企业一旦不达标,最高可处以年度营业额 20%的高额罚款,约束力极强。 简单来说,它本质是一条 “供应链绿色门槛”:凡是销往欧盟的化石能源,都需要证明自身甲烷排放强度符合标准,相当于把气候约束延伸到海外上游气源、油源端。
本次延期,直接导火索是中东地缘冲突带来的全球能源扰动。自 2 月底相关战事爆发,霍尔木兹海峡航运持续受到干扰,而这里是全球油气运输的核心通道,直接推高国际油气价格。供应预期收紧、价格上行的背景下,法国、欧盟委员会等多方从 9 月起就呼吁推迟新规落地。 市场普遍判断:如果按原计划 2027 年强制执行,大量海外油气供应商短期内无法配齐甲烷监测体系、满足数据报送要求,会选择放弃向欧盟供货,进一步压缩欧洲气源、油源,加剧能源价格上涨风险。 值得一提的是,欧洲议会内部态度分化,部分议员主张更长缓冲周期,提出直接推迟至 2031 年 5 月实施。
深度解读
- 本质:气候目标和能源安全的优先级切换 欧盟长期以甲烷减排作为气候政策的核心抓手,甲烷温室效应远强于二氧化碳,管控甲烷是欧洲兑现碳中和承诺的重要一环。但这次延期,清晰释放信号:在地缘冲突、供给紧张的危机阶段,能源安全优先级高于气候合规目标。绿色贸易壁垒可以暂缓,先稳住进口来源、稳住居民用能与工业成本。
- 冲击全球油气贸易规则,给出口国缓冲窗口 该法规被很多油气出口国视作 “绿色贸易壁垒”,卡塔尔、尼日利亚、阿尔及利亚、美国等能源出口国此前多次联名施压,指出短时间内上游油气田改造、监测设备铺设、数据体系搭建难度极大,合规成本极高。两年延期,给海外气源方、LNG 供应商争取了改造窗口期,也避免短期出现欧洲油气供给断崖。
- 欧盟内部的分歧:产业派 vs 气候派 欧盟内部一直存在撕裂:能源进口国、工业大国更担心气价上涨冲击制造业竞争力;气候党派、环保力量则认为延期会削弱全球甲烷减排的示范效应。本次协议是多方妥协的折中结果,不是取消法规,只是延后,意味着管控大方向没有改变,只是节奏放缓。
- 对 LNG、工业气体、特种气体产业链的连锁影响 天然气、LNG 是这套规则的重点监管品类。延期意味着未来两年,进口 LNG 的甲烷强度审核压力下降,欧洲 LNG 采购的选择面更宽;对于上游气源、气体贸易企业,合规整改、监测设备采购部署的时间线同步后移。但 2029 年节点是硬约束,中长期来看,低甲烷气源、泄漏监测技术、数字化溯源系统依然是行业刚需。
- 地缘大背景:欧洲能源结构转型的脆弱性仍在 经历俄乌冲突之后,欧洲高度依赖进口油气、LNG,能源供给弹性不足。一旦中东航道、产区出现扰动,整个欧洲能源市场就会承压。这次延期,暴露了欧洲能源转型的短板:可再生能源尚不能完全托底,化石能源进口的安全底线依然不能轻易打破。
📌 总结展望
这次延期是阶段性妥协,不是政策反转。甲烷法规框架保留,2029 年之后强制监管义务依然会落地,长期低甲烷排放是全球油气贸易的大势。 短期来看,欧洲油气进口压力缓解,抑制气价过快上涨风险;中长期,所有面向欧洲市场的油气、LNG 供应商,仍需要布局甲烷泄漏检测、溯源、减排体系。后续需要持续跟踪两点:一是 2029 年节点是否会再次延期;二是欧盟会不会在缓冲期内,同步出台更灵活、分级的合规方案。